Nome negativado indevidamente no SPC e Serasa: como contestar?
O endividamento das famílias brasileiras ficou em 81,7% em setembro de 2026, conforme a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) divulgada pela Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) . Com isso, muitos brasileiros ficaram negativados. No entanto, há casos em que a restrição pode decorrer de fraude, cobrança por serviço ou produto que a pessoa não contratou, cobrança já paga ou erro nos dados do consumidor.
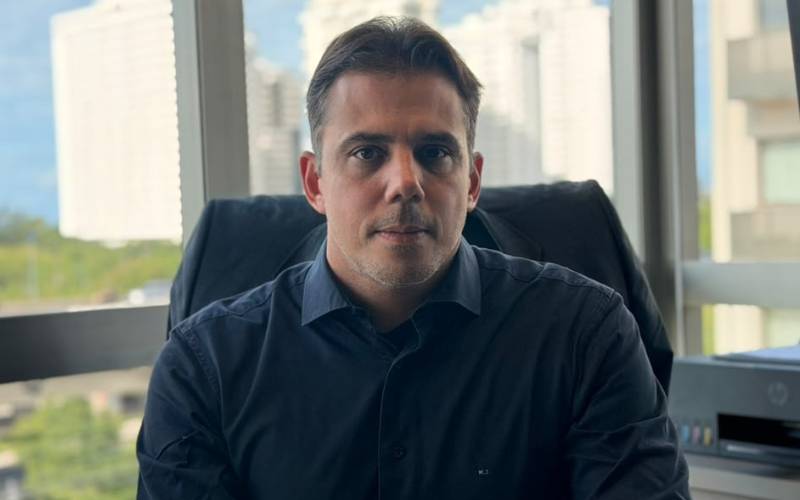
De acordo com o advogado de Direito Bancário Mario Jorge, para resolver esta situação, o primeiro passo é consultar a informação nos canais oficiais do SPC Brasil, Serasa ou do órgão de proteção ao crédito responsável.
“Confira qual empresa está fazendo a cobrança, o valor, a data do registro e os dados da cobrança. Se não reconhecer a dívida, solicite formalmente à empresa documentos que comprovem a origem do débito e a suposta contratação”, orienta o especialista.
O advogado também recomenda que sejam guardadas provas como capturas de tela da negativação, contratos, faturas, comprovantes de pagamento, e-mails, mensagens e protocolos de atendimento.
“Depois, conteste a cobrança por escrito junto à empresa e ao órgão de proteção ao crédito, explique por que não reconhece o débito e peça a apuração e a correção ou exclusão do registro, caso seja confirmada a irregularidade. Guarde uma cópia da solicitação”, explica Mario Jorge.
Outro ponto a ser observado são as falsas promessas de limpar o nome oferecidas por meios digitais, alerta o especialista.
“Também desconfie de mensagens e links que prometem limpar o nome imediatamente. Não faça pagamentos por impulso nem forneça senhas ou códigos de segurança sem confirmar o contato por um canal oficial. Se houver indícios de fraude, preserve as evidências e avalie registrar um boletim de ocorrência”, recomenda.
Contudo, se a empresa não resolver o problema, a orientação é procurar o Procon ou registrar uma reclamação no Consumidor.gov.br , caso ela participe da plataforma.
“Nessa reclamação, solicite os documentos que comprovem a origem da dívida, como a cópia integral do contrato original, o Demonstrativo de Evolução da Dívida (DED) e, quando houver, o contrato de cessão, que comprova a transferência da dívida para outra empresa. O Código de Defesa do Consumidor garante o acesso às informações registradas e o direito de solicitar a correção de dados incorretos. A legislação também estabelece regras sobre a comunicação prévia da negativação”, analisa o advogado.
Mario Jorge explica que cada situação deve ser analisada individualmente. “A exclusão do registro e uma possível indenização por danos morais ou materiais dependem das provas e das circunstâncias do caso. Se a negativação persistir, mesmo após as tentativas de solução administrativa, é importante buscar a orientação de um advogado especializado em Direito do Consumidor, que poderá avaliar as medidas judiciais cabíveis para garantir seus direitos”, conclui.
Precisa de orientação jurídica?
Fale com nossos especialistas e entenda como podemos ajudar no seu caso.
Falar com um especialista